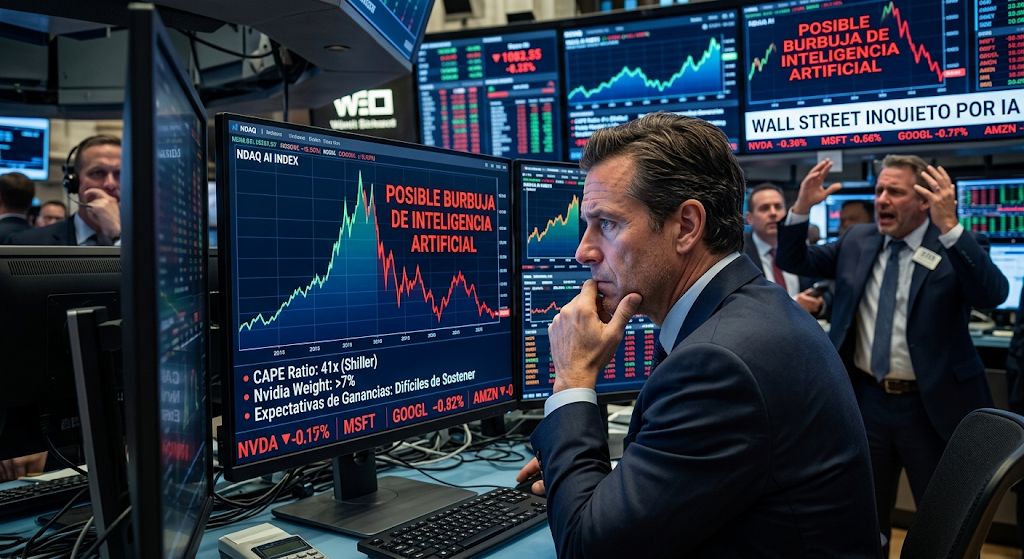
Un artículo reciente de Bloomberg señala que cada vez más inversionistas profesionales creen que la bolsa está a punto de entrar en una burbuja impulsada por la fiebre de la inteligencia artificial. Cada vez que el Nasdaq 100 marca un nuevo récord, como ocurrió a principios de este mes, los medios se llenan de comparaciones con la burbuja de las puntocom. Esa inquietud podría explicar la caída del 5,5% que sufrió el índice la semana pasada.
Sin embargo, hay un problema: si de verdad estamos en una burbuja, a Wall Street le está costando mucho definirla.
Tomemos la relación precio-beneficio (P/E), el termómetro más usado para saber si una acción está cara. En la burbuja de las puntocom, hace 25 años, este indicador se disparó a niveles absurdos. Hoy ocurre lo contrario: los P/E a futuro del S&P 500 y del Nasdaq 100 han bajado este año, porque se espera que las ganancias crezcan de forma espectacular.
El contraste es llamativo. Un mes antes del pico del mercado en el año 2000, las cinco mayores tecnológicas del S&P 500 cotizaban a un P/E a futuro promedio de unas 65 veces. Hoy, las cinco mayores rondan las 23 veces. Nada que ver.
Entonces, ¿por qué tanta gente huele a burbuja?
Los expertos apuntan a varios síntomas: niveles de deuda altísimos, expectativas de ganancias difíciles de sostener y patrones que recuerdan a manías del pasado.
Howard Marks, copresidente de Oaktree Capital y uno de los pocos que acertó al anticipar el estallido de las puntocom, lo resume así: una burbuja se convierte en una moda pública donde algunos se hacen ricos de forma desmesurada y quien no participa se siente estúpido. Para Marks, el término es «amorfo», pero suele implicar dos cosas: valoraciones que desafían el sentido común y una toma de riesgos desconectada de la realidad. «Exuberancia irracional», «imprudencia» e «indiferencia» son las palabras que usa.
Lo curioso es que, al revisar sus propios indicadores, Marks no está convencido de que hayamos llegado a ese punto. Sí, los inversores muestran el clásico miedo a quedarse fuera del repunte tecnológico. Pero el hecho de que todo el mundo compare constantemente la situación con burbujas pasadas demuestra que nadie ignora el riesgo. Y en una burbuja de verdad, la gente deja de preocuparse.
Las señales de alerta
Los operadores sí ven paralelismos preocupantes: un impulso extremo en plena emisión récord de acciones y bonos, una enorme diferencia entre las acciones que mejor y peor rinden dentro de un mismo sector, y una falta de amplitud en el mercado (pocas empresas tiran de todo el índice).
Michael O’Rourke, de JonesTrading, aporta otra lectura. Para él, que los P/E de las grandes tecnológicas hayan bajado está justificado por el enorme endeudamiento que están asumiendo para construir infraestructura de IA. Cuando una empresa se endeuda con agresividad, sus múltiplos se comprimen. Y lo que más le preocupa es la naturaleza circular de estas inversiones: los propios fabricantes de chips financian a sus clientes para que les compren. «De lo contrario, estas compras no se producirían», advierte.
Hay un indicador que sí asusta: el ratio CAPE o ratio Shiller, que compara el precio de las acciones con los beneficios ajustados a la inflación de los últimos diez años. Lleva el nombre de Robert Shiller, el economista de Yale que publicó Exuberancia irracional en marzo de 2000, justo en el pico del mercado. Nicholas Colas, de DataTrek Research, lo llama «el gráfico de valoración más aterrador que circula actualmente». Hoy marca unas 41 veces, apenas por debajo del récord de 44 de 1999.
Otro foco de preocupación es la concentración. Nvidia, Apple y Microsoft suman por sí solas alrededor del 21% del S&P 500. En octubre de 1999 hacían falta casi diez empresas para llegar a ese peso.
Euforia vs. cautela
Aun con todas estas advertencias, el Nasdaq 100 ha superado al S&P 500 en 250 puntos porcentuales en diez años. Como dice el veterano inversor Jim Paulsen, aunque la tecnología te preocupe, renunciar a ella «casi parece una tontería» porque siempre acaba ganando.
Para muchos analistas, la clave está en el ánimo de los inversionistas, y este año no ha sido precisamente eufórico. La inflación elevada, la incertidumbre por las elecciones de mitad de mandato y la guerra con Irán han empujado a los operadores a posturas defensivas en varios momentos de 2026, y el Nasdaq 100 ha sufrido varios retrocesos y una corrección del 10%.
Eso sí, hay destellos de euforia: empresas que cambian de nombre para sonar a IA y ven subir sus acciones solo por eso. Una señal que, a los veteranos, les suena demasiado familiar.
Imagen destacada generada por Gemini.
